

Inhalt
Kapitel 1 | Innovationen und Investitionen stärken
Kapitel 2 | Steuervereinfachung und Bürokratieabbau voranbringen
Kapitel 3 | Digitalisierung und KI ausbauen
Kapitel 4 | Wettbewerbsfähiges internationales Steuerrecht schaffen
Kapitel 5 | Unternehmen und Arbeitsplätze bei der Unternehmensnachfolge sichern
Kapitel 1 | Innovationen und Investitionen stärken
Deutschland braucht schnelle steuerliche Entlastungen und bessere Rahmenbedingungen für Wachstum. Vorgezogene Steuersenkungen, moderne Abschreibungsregeln, eine attraktivere Forschungsförderung sowie verbesserte Verlustverrechnung schaffen Liquidität und Investitionsanreize. Gleichzeitig müssen die Thesaurierungsbegünstigung und die Zinsschranke praxistauglicher ausgestaltet werden. So lassen sich Innovationen fördern, Bürokratie abbauen und die Wettbewerbsfähigkeit des Standorts Deutschland nachhaltig stärken.
Steuersenkungen vorziehen
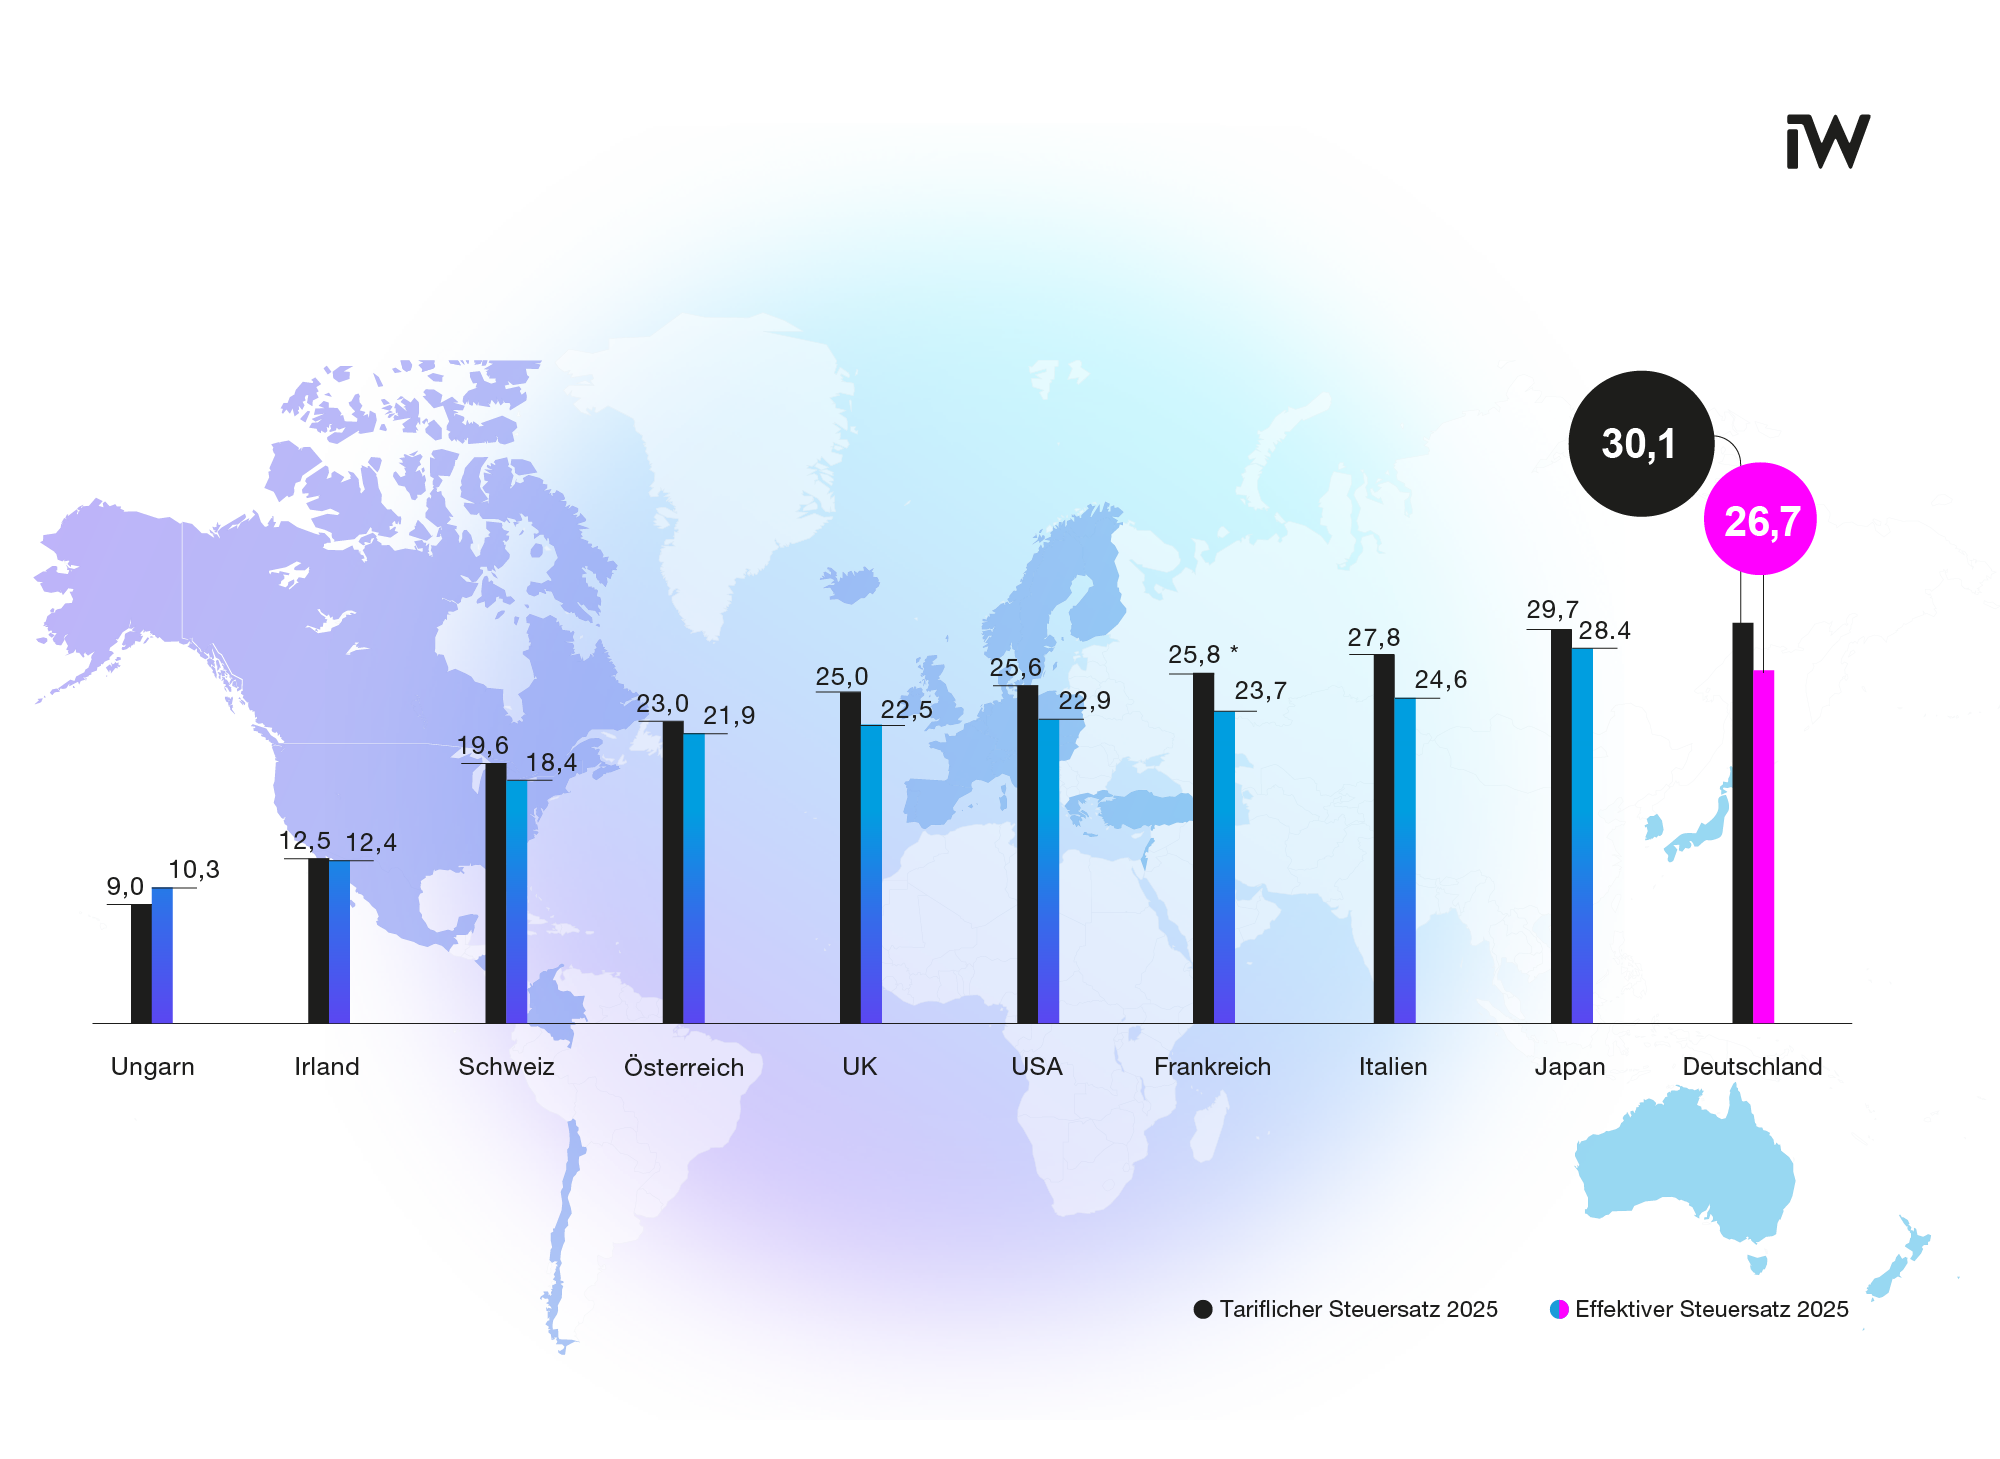
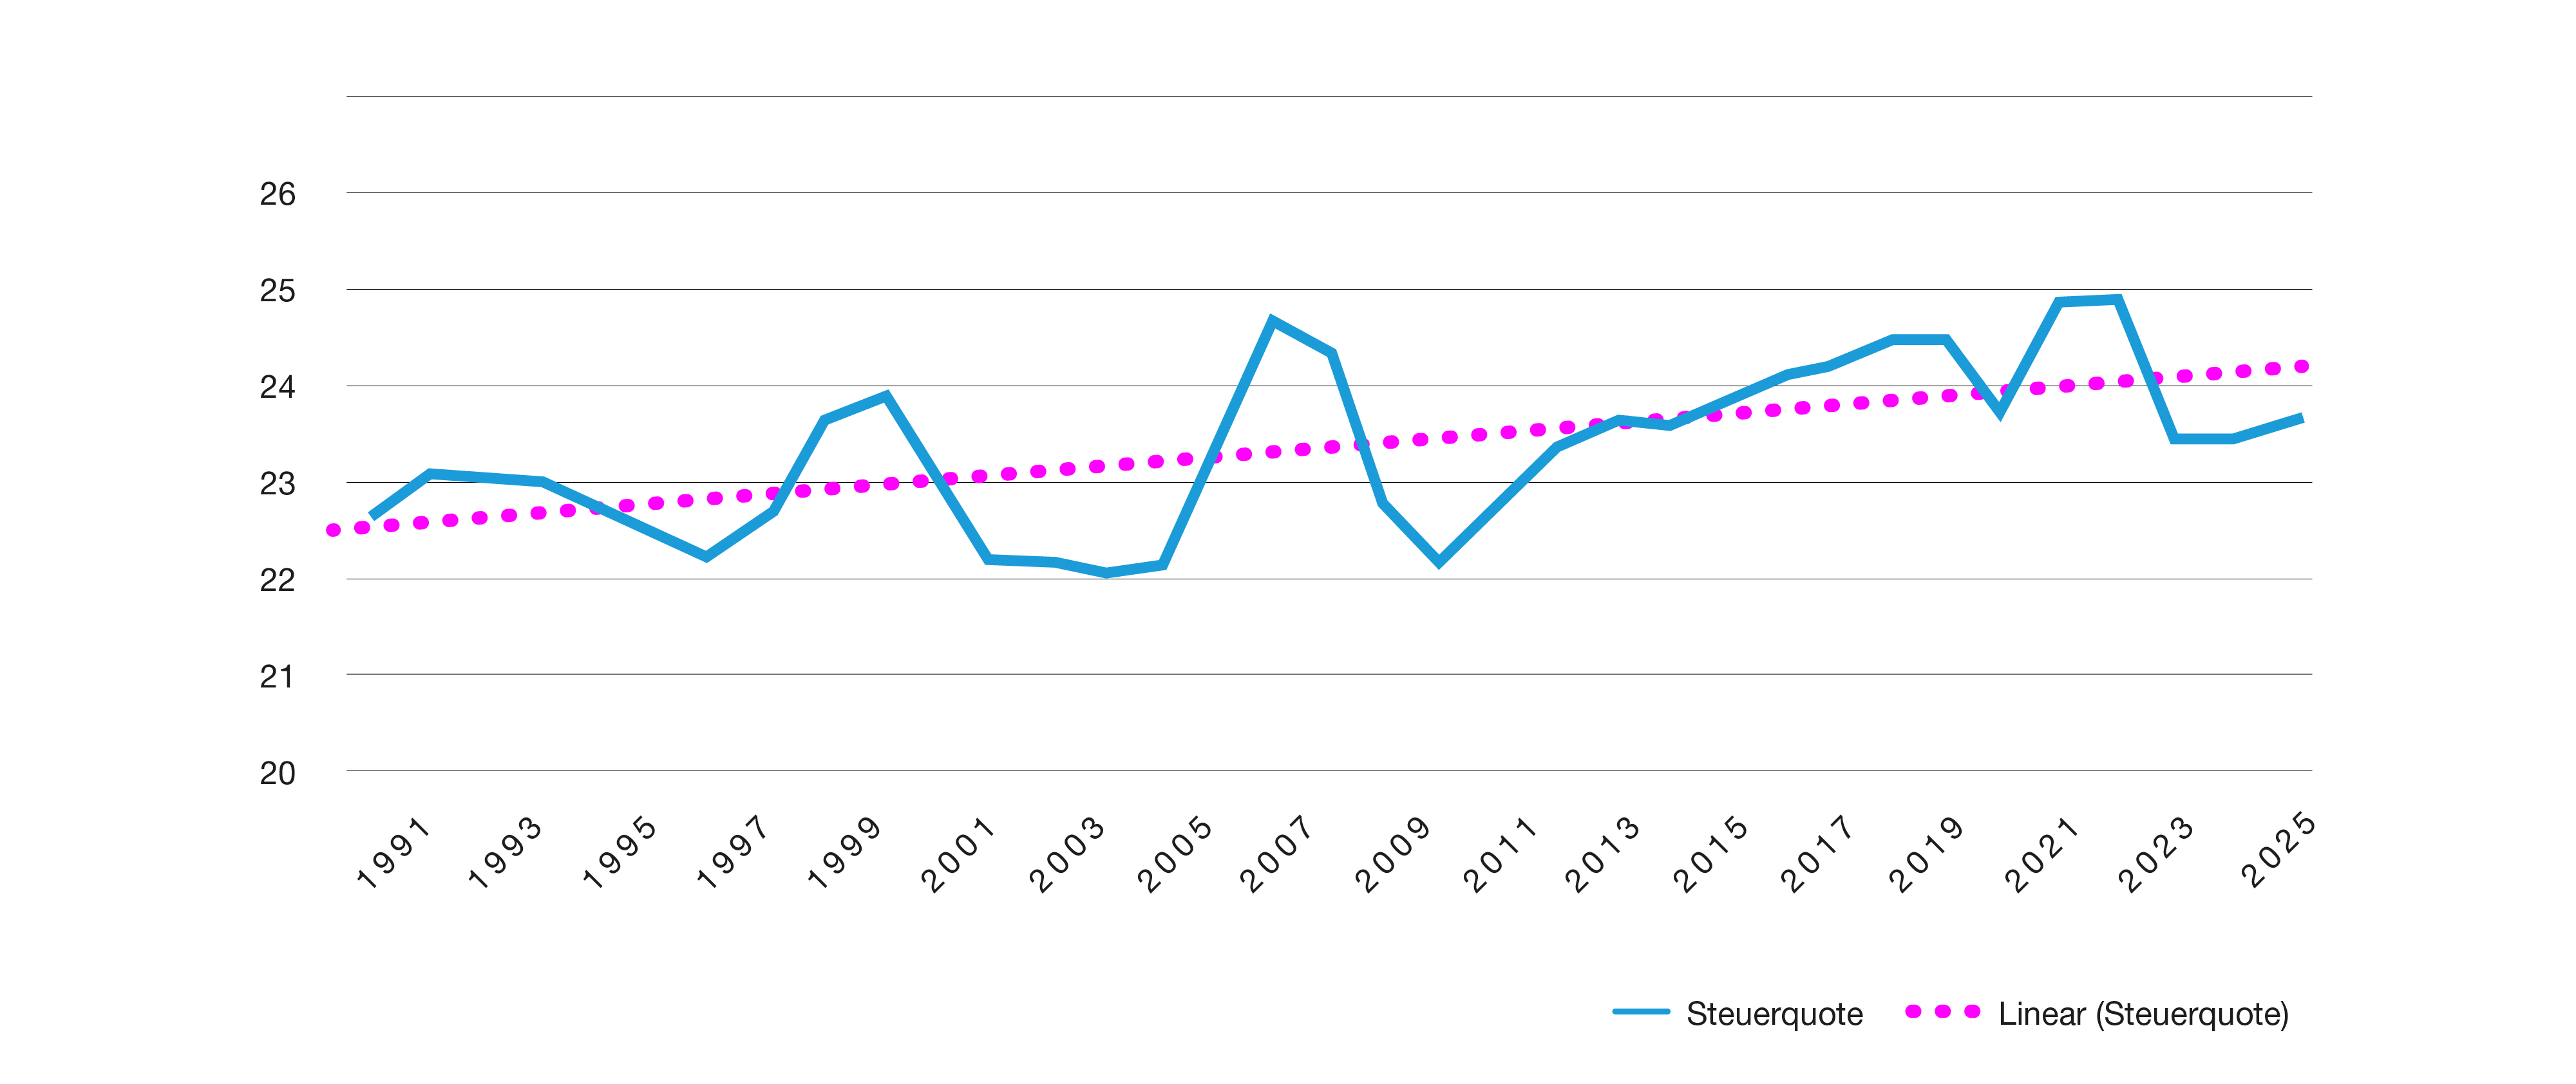
Deutschland ist ein Hochsteuerland. Angesichts der weiterhin angespannten konjunkturellen Lage kommen die geplanten Senkungen der Unternehmensteuern zu spät, um der Wirtschaft jetzt den nötigen Schub zu geben. Daher sollten die bereits im Investitionsprogramm beschlossenen Maßnahmen bereits in diesem Jahr umgesetzt werden.
- Senkung des Körperschaftsteuer- und Thesaurierungsbegünstigung vorziehen
- Äquivalent starkes Entlastungssignal für Personenunternehmen schaffen
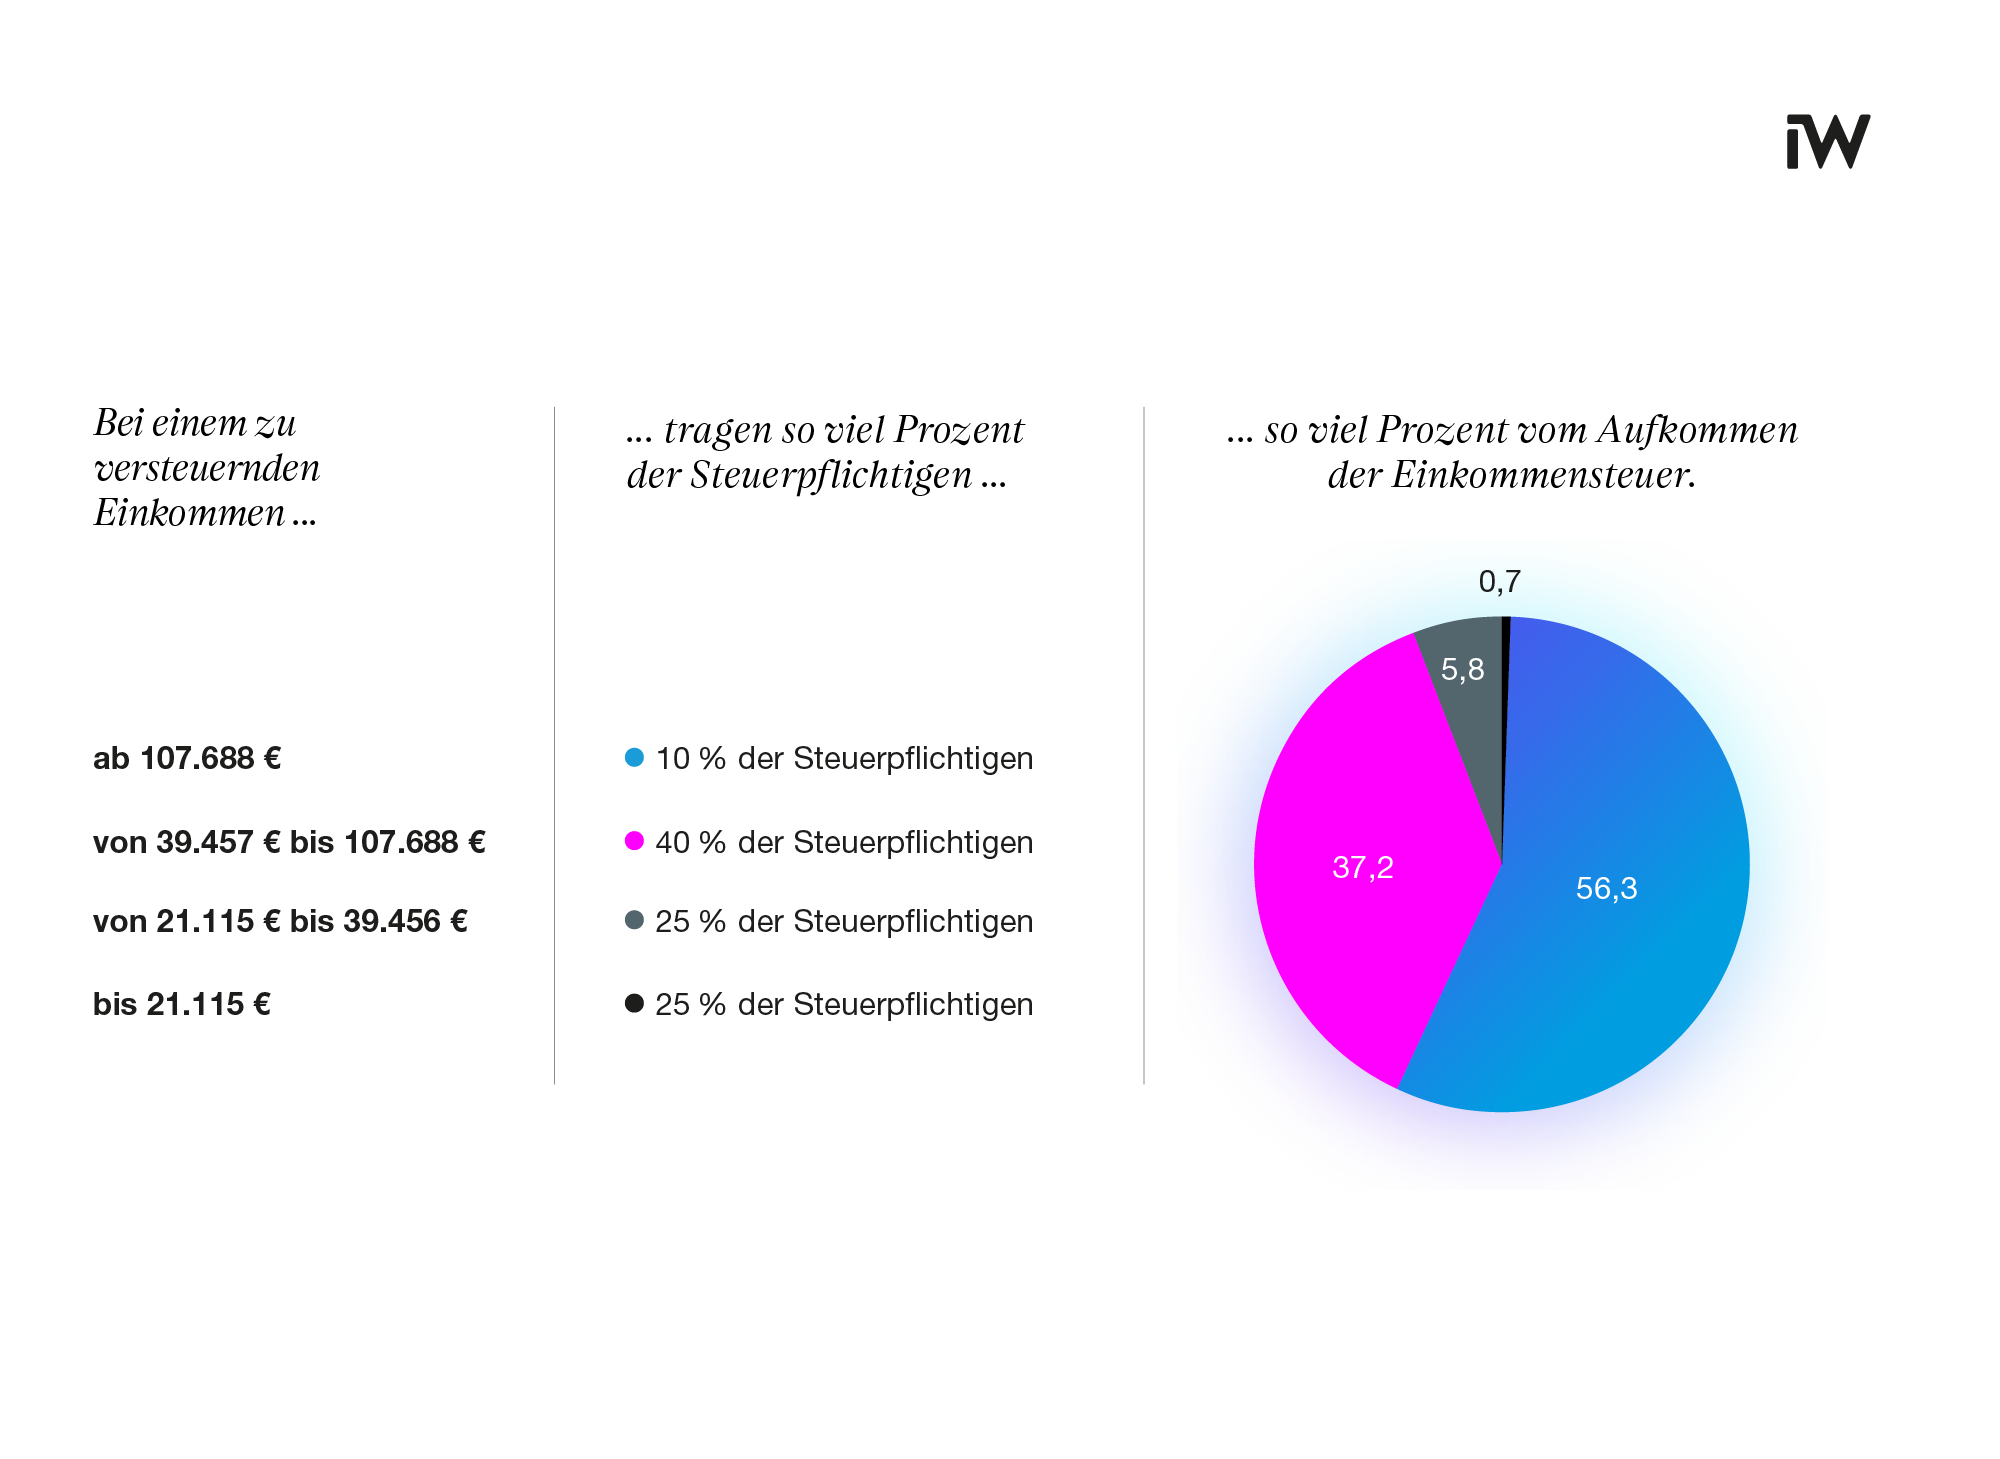
- Tarifstufen der Einkommensteuer automatisch und gesetzlich an die Inflation anpassen
- Solidaritätszuschlag vollständig abschaffen
Abschreibungsbedingungen verbessern
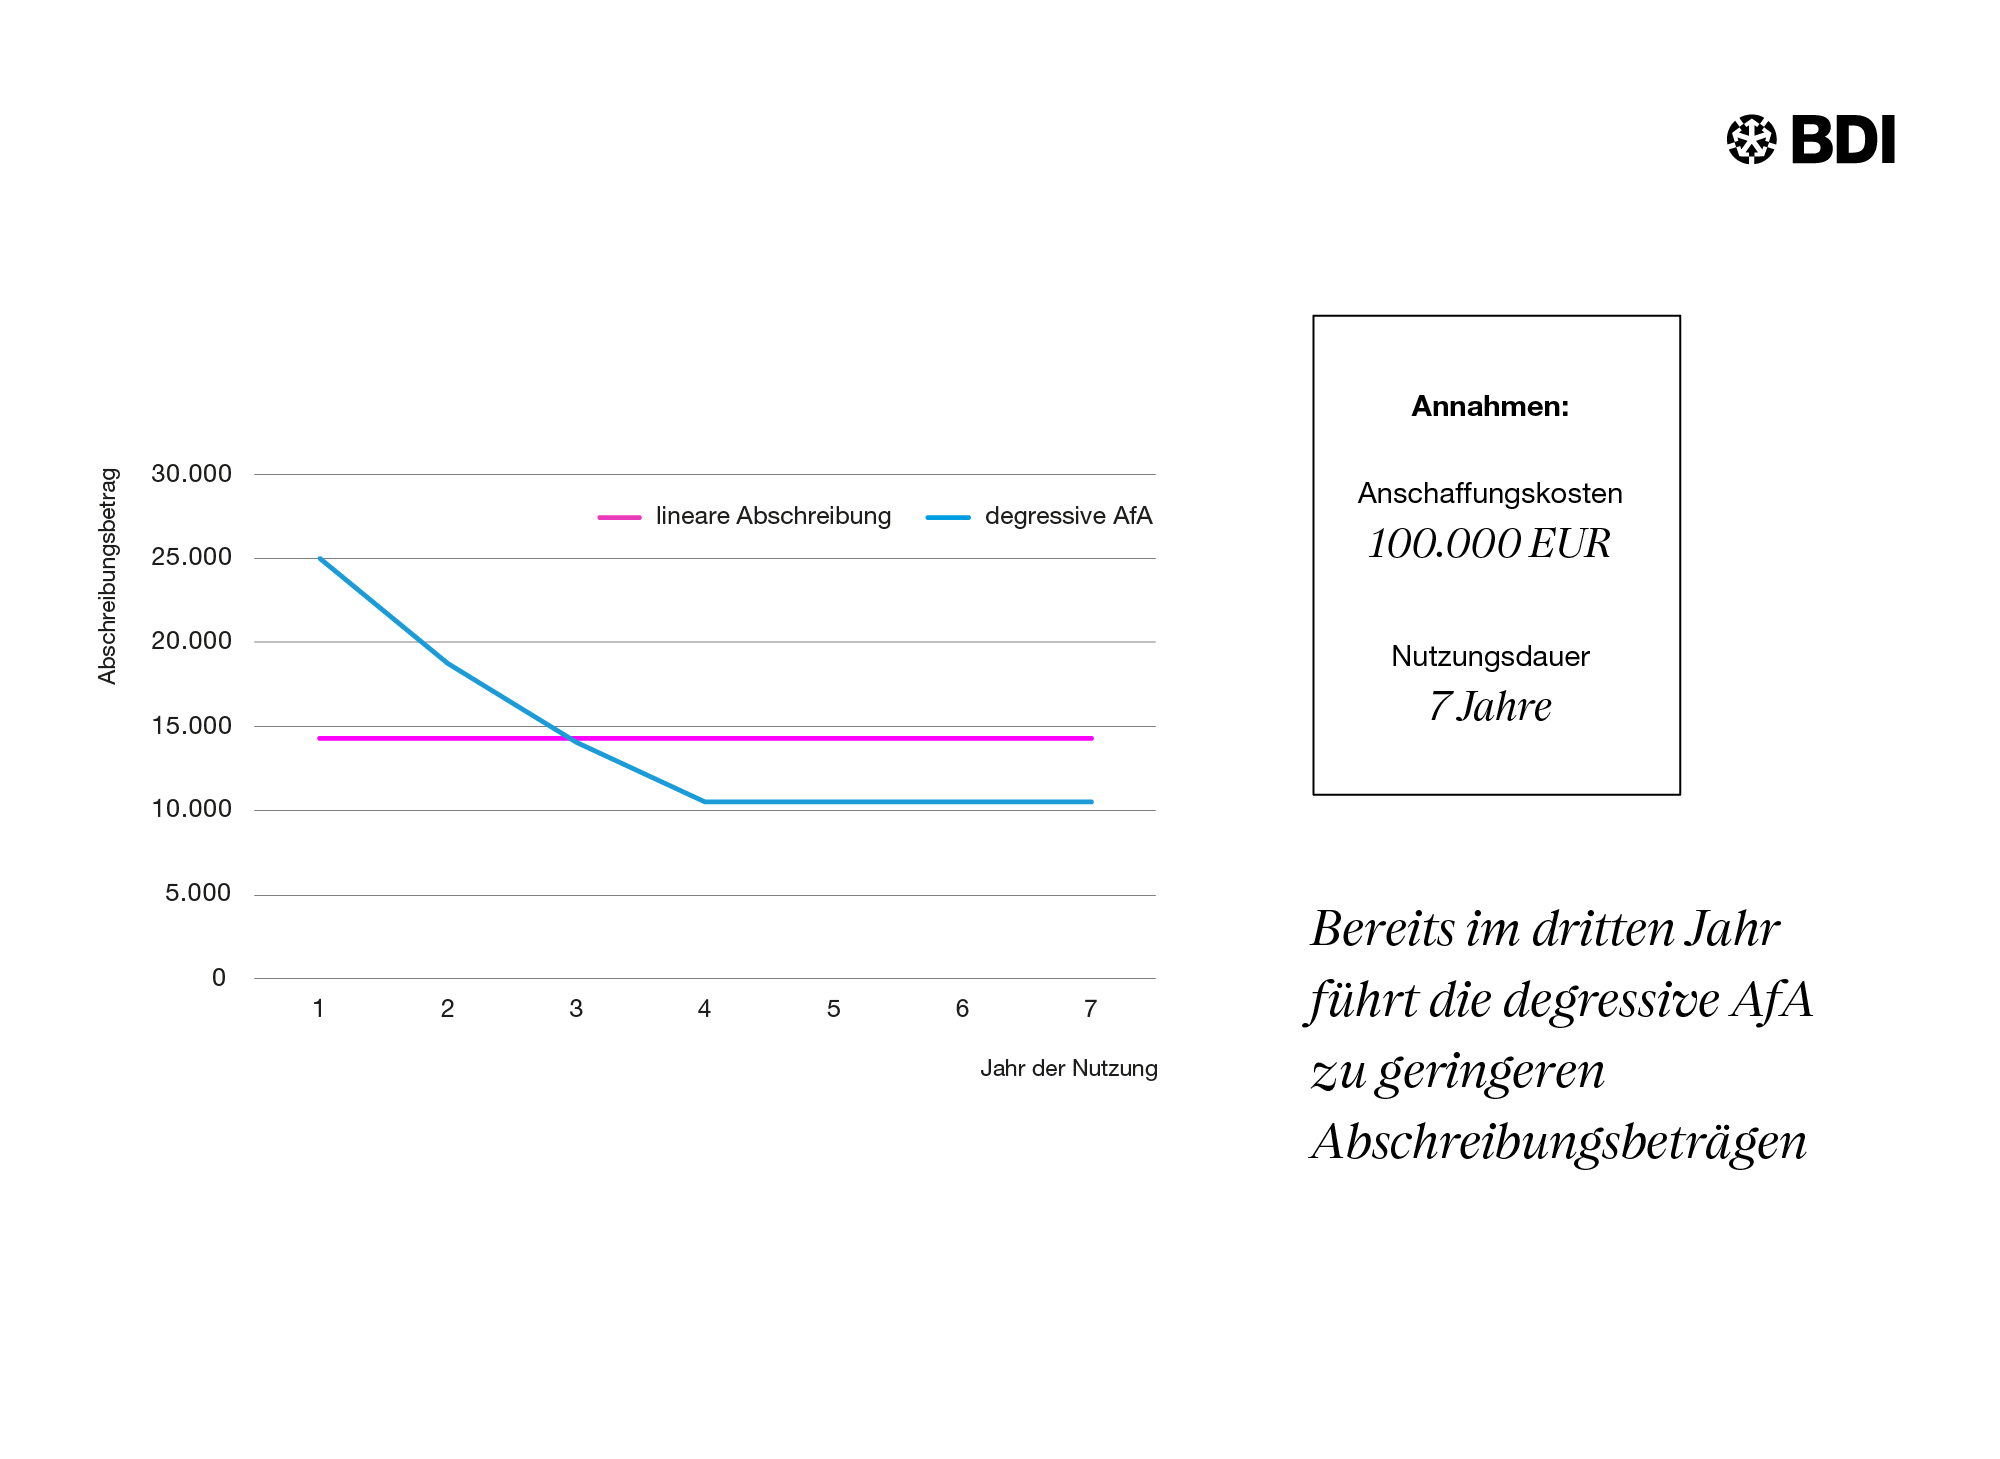
Abschreibungsregelungen setzen Investitionsimpulse und sind für den Staat über die Gesamtschau der Abschreibungsdauer finanzierungsneutral - die degressive Abschreibung (AfA) führt im Vergleich zur linearen AfA zwar zu Beginn der Nutzung zu Steuerminder-, in späteren Jahren dagegen jedoch zu Steuermehreinnahmen. Somit können die folgenden Forderungen in der langen Sicht finanzierungsneutral Investitionsanreize setzen und Bürokratie abbauen.
- Dauerhafte Einführung der degressiven Abschreibung für bewegliche Wirtschaftsgüter
- Anhebung der GWG-Grenze auf 1.500 Euro
- Anhebung der Poolabschreibung auf 5.000 Euro und Verkürzung des Abschreibungszeitraums auf drei Jahre
- Ermöglichung von GWG- und Poolabschreibungen auch in der Handelsbilanz
Forschungszulage ausweiten
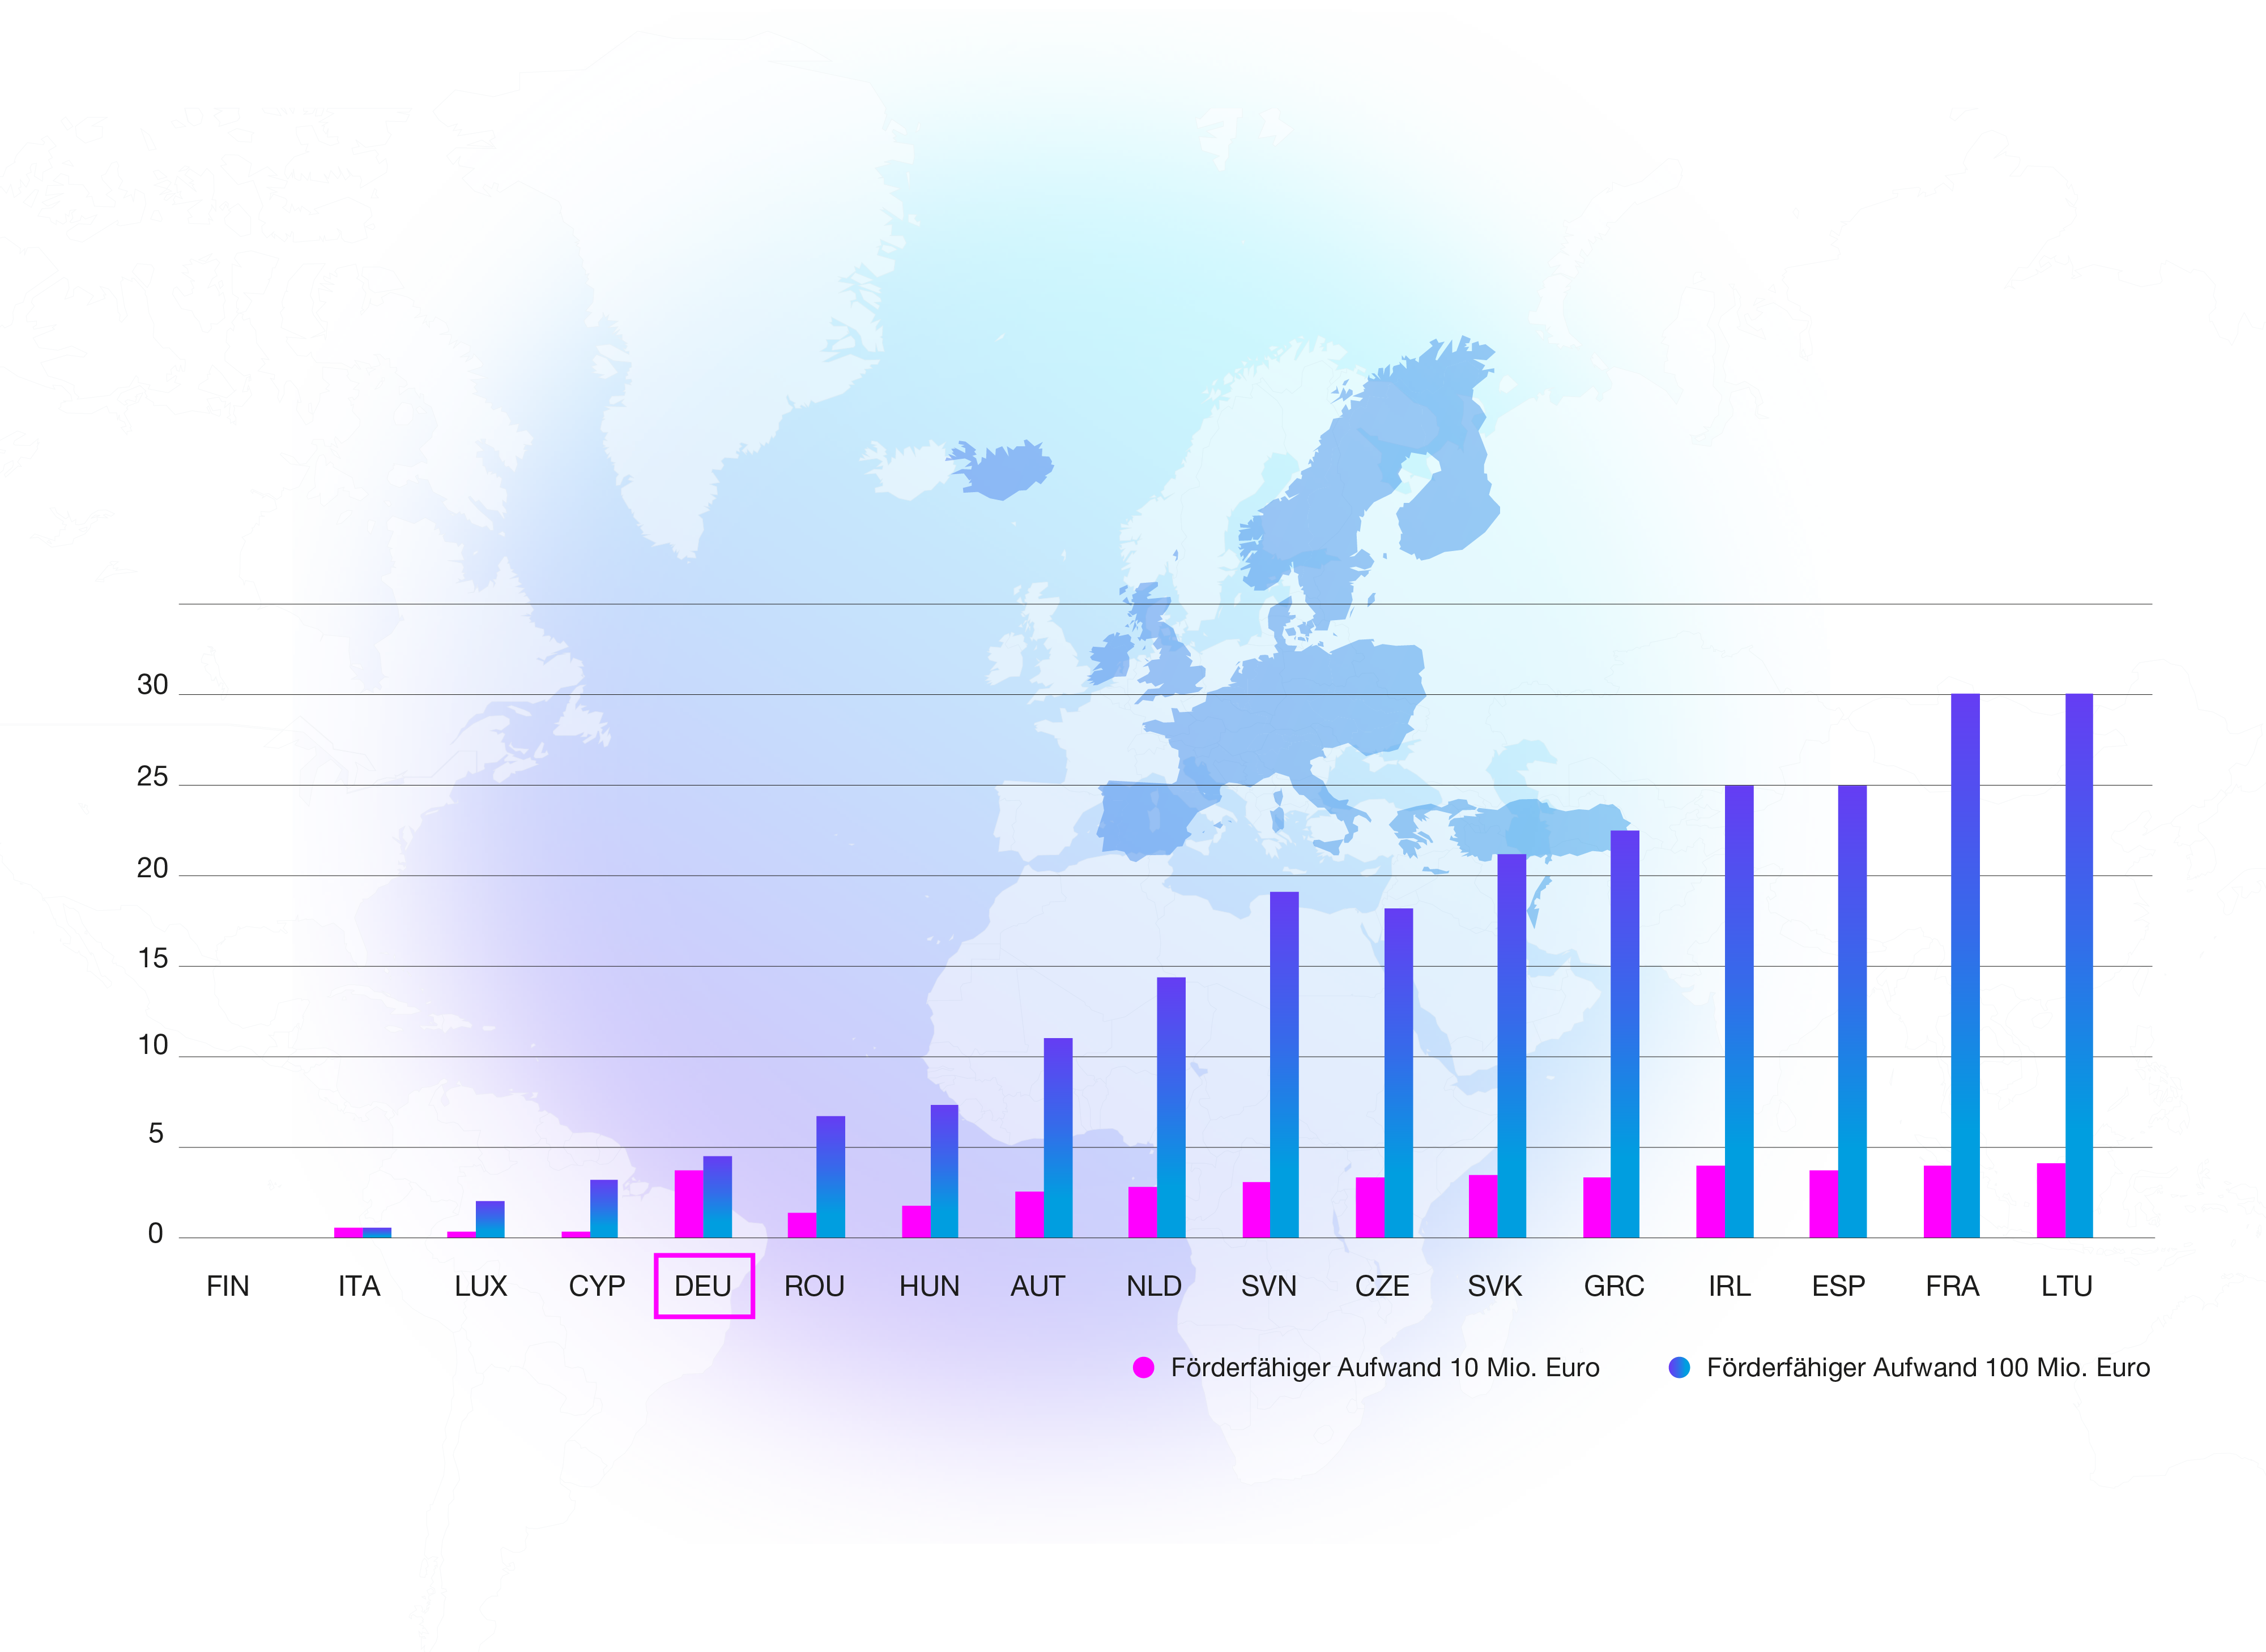
Mit der Forschungszulage sollen Unternehmen durch eine steuerliche Förderung finanziell dabei unterstützt werden, Forschungs- und Entwicklungsprojekte durchzuführen. Sie wird als Steuergutschrift ausgezahlt und soll Innovationen fördern. Allerdings ist die aktuelle Ausgestaltung der Forschungszulage für viele Unternehmen in Deutschland entweder aufgrund der immer noch zu geringen Bemessungsgrundlage oder des komplexen Antragsverfahrens nach wie vor nicht attraktiv genug. Eine international wettbewerbsfähige steuerliche Forschungsförderung in Deutschland kann weitere Innovationspotenziale heben und damit einen wichtigen Beitrag zur Verbesserung des Forschungsstandorts Deutschland leisten.
- Deutliche Erhöhung der Bemessungsgrundlage, damit die Forschungszulage auch für größere Unternehmen attraktiver wird
- Wesentliche Vereinfachung des Antragsverfahrens, vereinfachte Dokumentation, Zulassung alternativer Berechnungsmethoden und verbesserte Koordination der Behörden, um den Verwaltungsaufwand für die Unternehmen deutlich zu reduzieren und mehr Forschungsvorhaben anzustoßen
- Förderfähigen Aufwand ausweiten und die Fördersätze für KMU und Startups deutlich über 35 Prozent sowie Auftragsforschung auf 100 Prozent erhöhen
- Frist zur Beantwortung von Nachfragen verlängern, Neubeantragung und Projektabstimmung in verbundenen Unternehmen erleichtern, Neuartigkeitsprüfung auf den europäischen Wirtschaftsraum beschränken, Startup-Förderung verbessern und Dauer der Bescheinigung erhöhen.
Verlustverrechnung verbessern
Um die Liquidität der Unternehmen zu stärken, ist eine durchgreifende Verbesserung der Verlustverrechnung sowohl beim Verlustrücktrag als auch beim Verlustvortrag notwendig.
Verlustrücktrag:
- Ausweitung auf unbeschränkte Höhe bzw.
- Ausweitung zumindest auf mehr als zehn Millionen Euro
- Einführung eines korrespondierenden Verlustrücktrags bei der Gewerbesteuer
- Ausweitung des Rücktragszeitraums auf 5 Jahre
- Verlustvortrag:
- ersatzlose Streichung der Mindestgewinnbesteuerung
- zumindest Reduzierung der Mindestgewinnbesteuerung
Thesaurierungsbegünstigung nachbessern
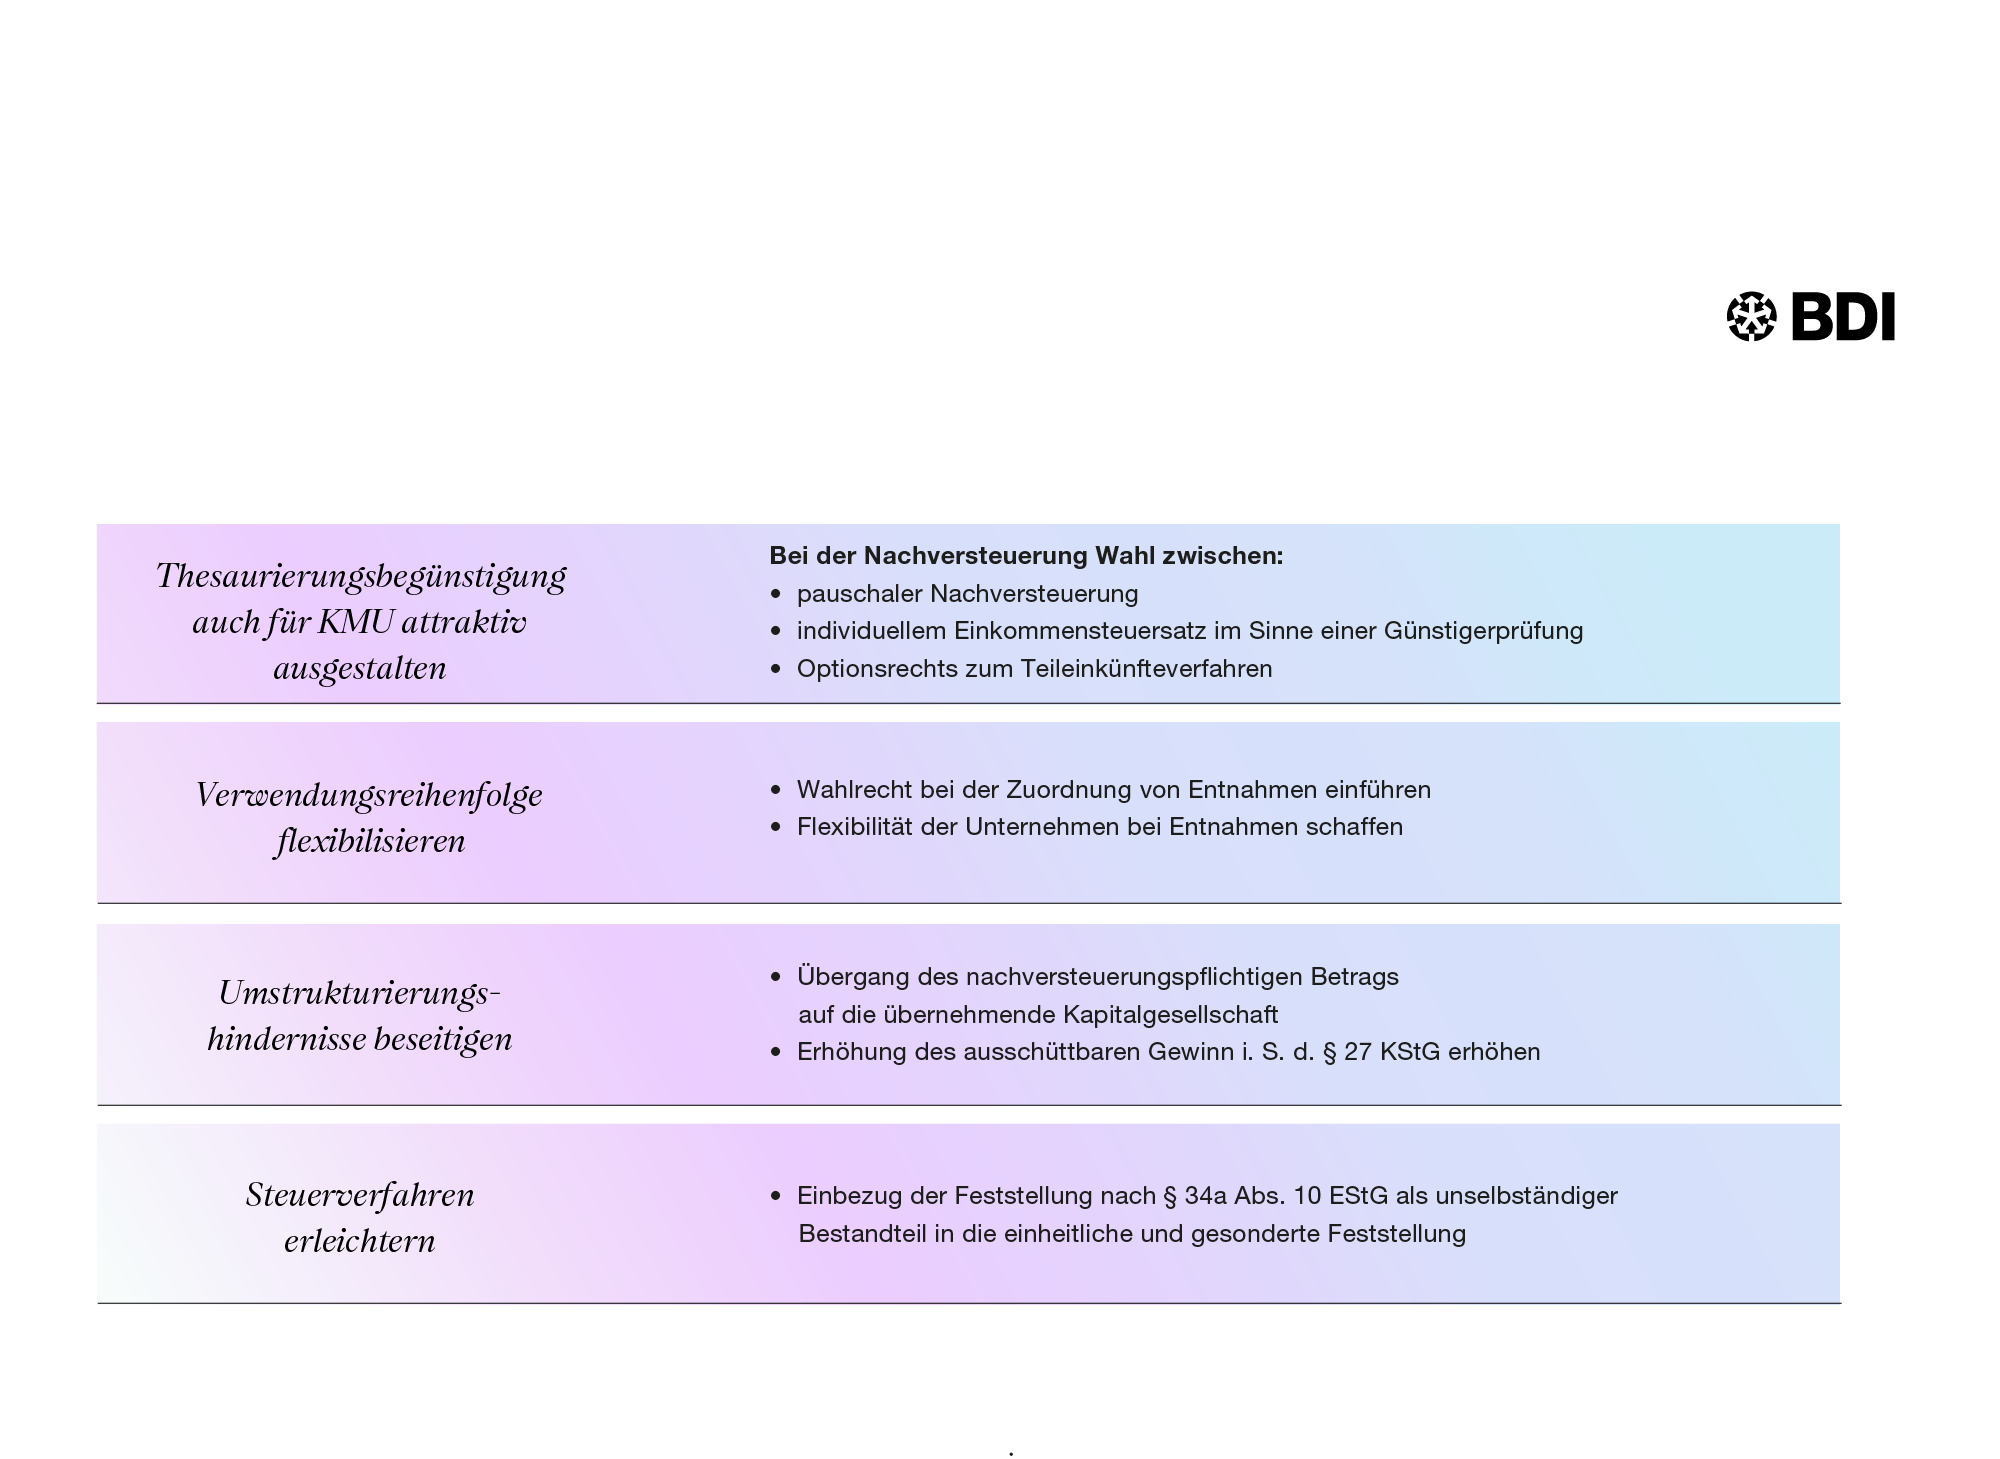
Die Thesaurierungsbegünstigung soll Personenunternehmen beim Einbehalt ihrer Gewinne für unternehmensinterne Investitionen steuerlich mit Kapitalgesellschaften gleichstellen und damit die Eigenkapitalausstattung und Investitionstätigkeit der Unternehmen stärken. Allerdings ist sie, auch nach den Nachbesserungen durch das Wachstumschancengesetz und das Investitionssofortprogramm technisch so fehlerhaft und bürokratisch ausgestaltet, dass sie von nur wenigen Unternehmern in Anspruch genommen wird.
- Schaffung eines Wahlrechts bei der Nachversteuerung zwischen pauschaler Nachsteuer und individuellem Einkommensteuersatz (Günstigerprüfung) sowie Optionsrechts zum Teileinkünfteverfahren
- Anpassung der gesetzlich bedingten Verwendungsreihenfolge, um lock-in Effekt von Altrücklagen zu verhindern
- Abbau von Umstrukturierungshemmnissen - gerade beim Übergang von Thesaurierungsbegünstigung zum Optionsmodell
- Erleichterung des Steuerverfahrens
Zinsschrankenregelung verbessern
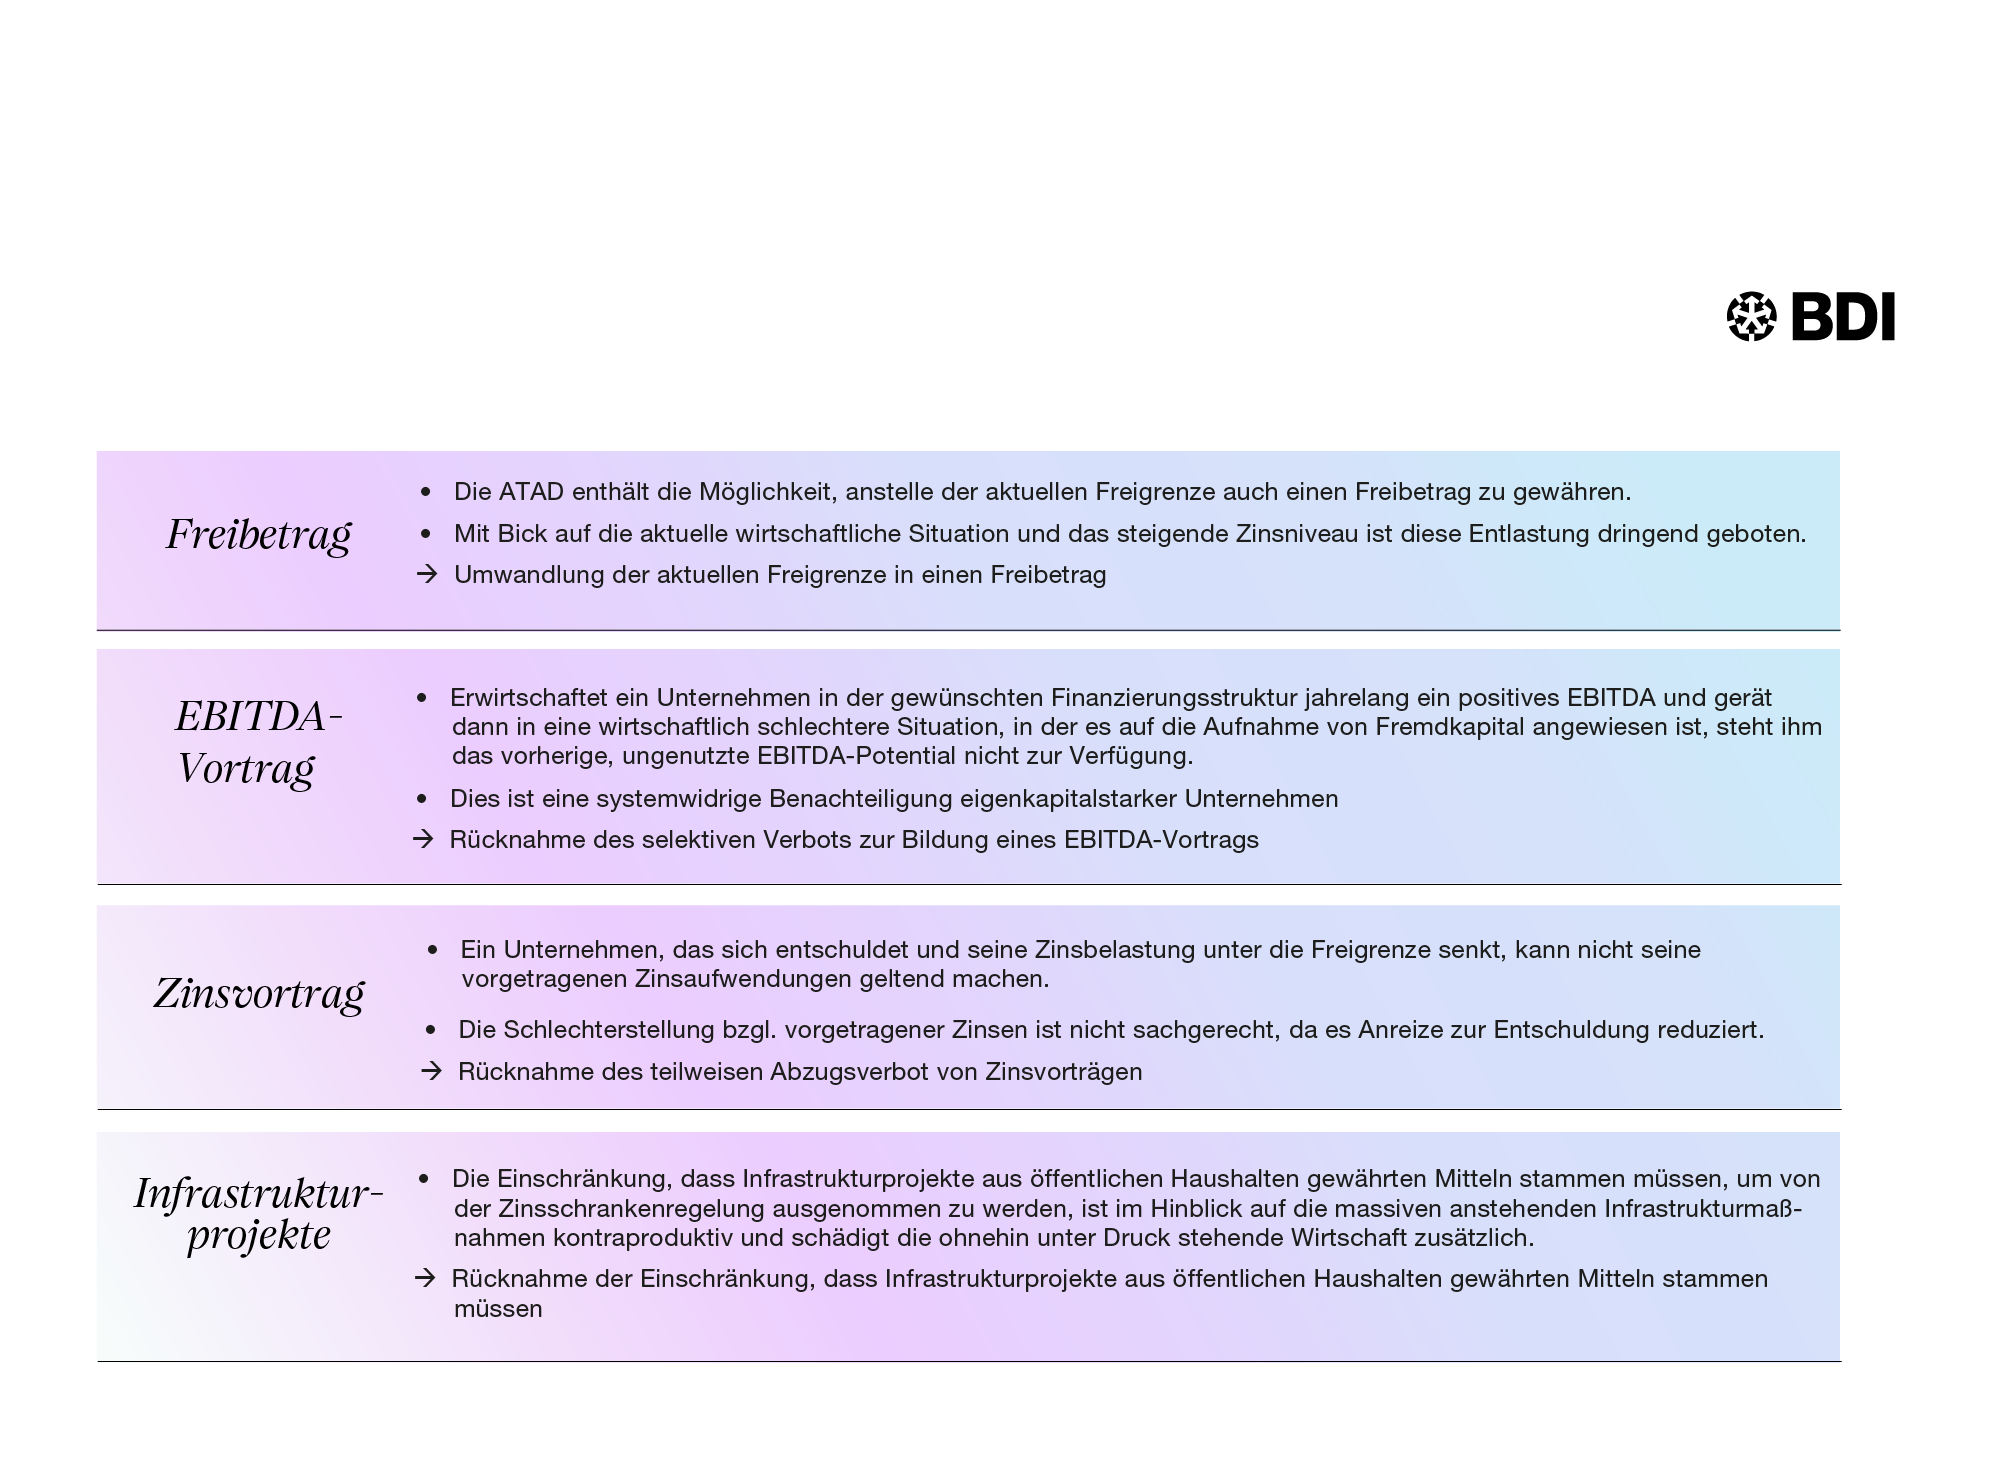
Die Fremdfinanzierung von Investitionen wird durch die aktuellen Regelungen der Zinsschranke stark erschwert, indem der steuerliche Abzug von Zinsaufwendungen unverhältnismäßig eingeschränkt wird. Die Zinsschranke ist zwar EU-rechtlich verankert, in Deutschland jedoch wesentlich schärfer und restriktiver als notwendig umgesetzt.
- Umwandlung der aktuellen Freigrenze in einen Freibetrag
- Rücknahme des selektiven Verbots zur Bildung eines EBITDA-Vortrags
- Rücknahme des teilweisen Abzugsverbot von Zinsvorträgen
- Rücknahme der Einschränkung, dass Infrastrukturprojekte aus öffentlichen Haushalten gewährten Mitteln stammen müssen.
Kapitel 2 | Steuervereinfachung und Bürokratieabbau voranbringen
Ein einfaches, verständliches und international anschlussfähiges Steuerrecht ist eine zentrale Voraussetzung für Investitionen und investives unternehmerisches Handeln. Das deutsche Unternehmensteuerrecht wird diesem Anspruch nicht gerecht: Komplexe Regelungen, aufwendige Formvorgaben und umfangreiche Nachweispflichten binden Ressourcen, erhöhen die Fehleranfälligkeit und hemmen wirtschaftlich notwendige Umstrukturierungen. Für den Standort ist das ein Wettbewerbsnachteil und ein deutliches Warnsignal zugleich. Erforderlich ist ein konsequenter Bürokratieabbau durch einfachere Verfahren, praxistaugliche und international übliche Regelungen sowie modernere, risikoorientierte Betriebsprüfungen, die Unternehmen und Finanzverwaltung gleichermaßen entlasten.
Moderne Gruppenbesteuerung einführen
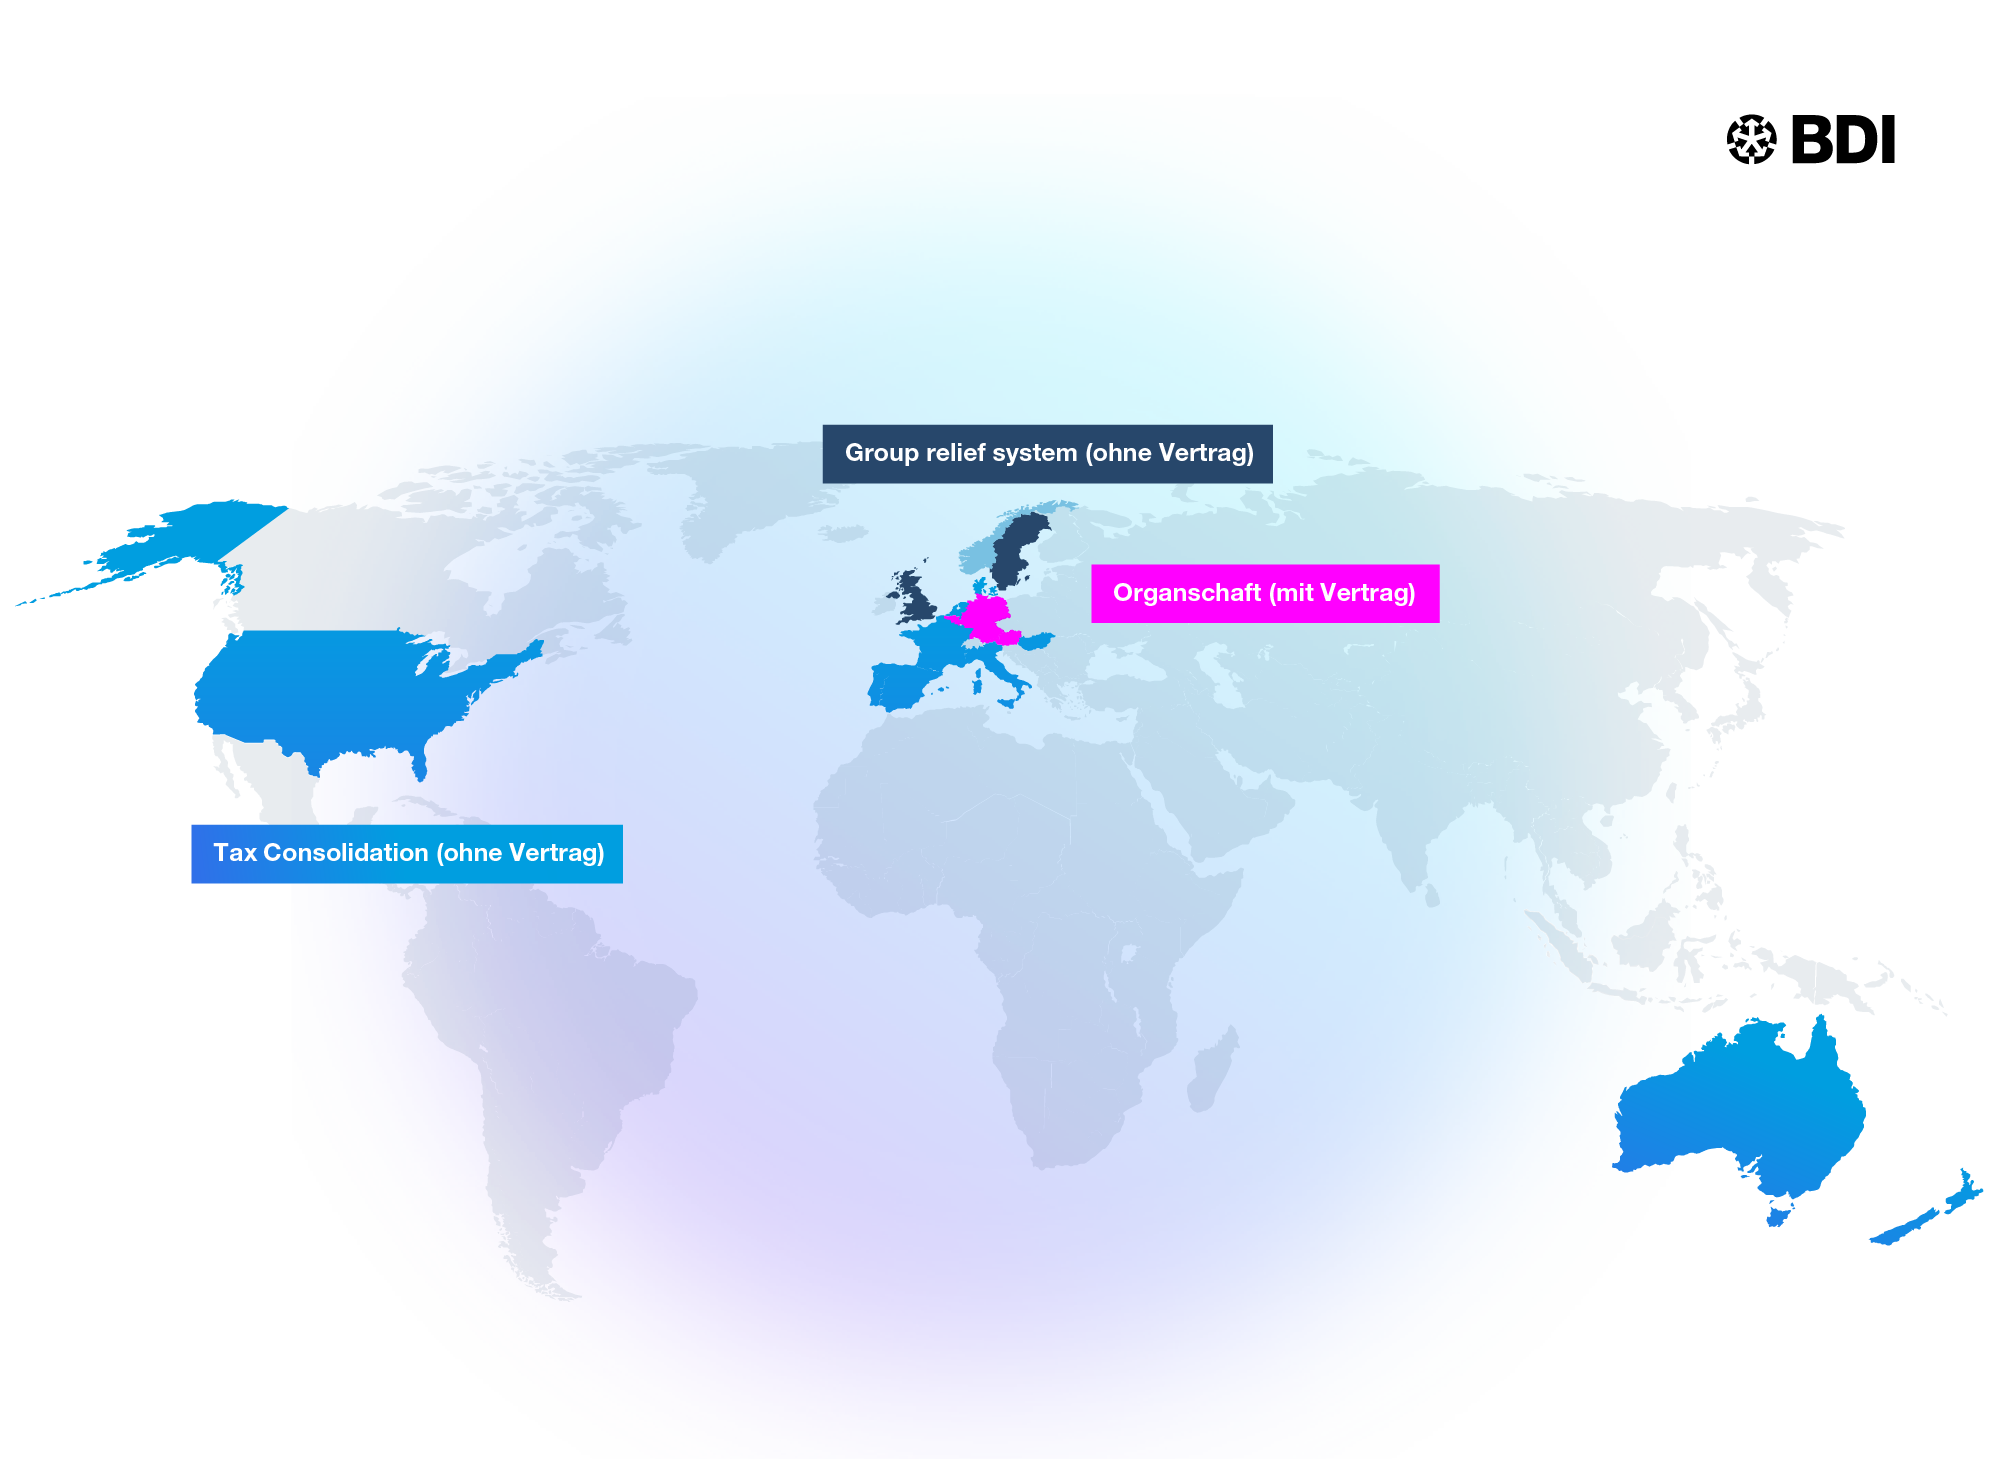
Für Unternehmensgruppen stellen die aktuellen Regelungen zur ertragsteuerlichen Organschaft eine hohe Hürde dar und begründen zusätzlichen Bürokratieaufwand. Daher sollte das bestehende System durch ein einfaches, international übliches Gruppenbesteuerungsregime ersetzt werden. Der bürokratische und fehleranfällige Ergebnisabführungsvertrag sollte durch einen gemeinsamen Antrag der Unternehmen der Organschaft ersetzt werden. Voraussetzung hierfür sollte allein eine Mindestbeteiligung, jedoch keine Laufzeit sein.
- Schaffung eines einfaches Gruppenbesteuerungssystem durch gemeinsamen Antrag der Unternehmen der Organschaft
- Mindestbeteiligung als Voraussetzung
- Keine zwingende Bindung für 5 Jahre
Optionsmodell nachbessern
Das Optionsmodell nach § 1a KStG ermöglicht es Personengesellschaften, auf Antrag steuerlich wie eine Kapitalgesellschaft behandelt zu werden, obwohl sie zivilrechtlich weiterhin eine Personengesellschaft bleibt. Allerdings birgt die aktuelle Ausgestaltung des Optionsmodells so viele Mängel und ist derart komplex, dass nur maximal 1 Prozent der Personenunternehmen davon Gebrauch macht. Eine praxistaugliche Nachbesserung ist daher angezeigt.
- Optionsverfahren und Compliance-Anforderungen vereinfachen
- Sperrfristregelung überarbeiten und flexibilisieren
- Praktikable Regelungen zum Sonderbetriebsvermögen schaffen
- Rückoption zur transparenten Besteuerung verbessern
- Verlustverrechnung und Organgesellschaftsfähigkeit verbessern
- Zusammenspiel des Optionsmodells mit § 34a EStG ermöglichen
Mehr zu: Nachbesserung des Optionsmodells und der Thesaurierung (§ 34a EStG)
Umstrukturierungshemmnisse beseitigen
Steuerliche Hemmnisse für Umstrukturierungen müssen beseitigt werden, damit Unternehmen nicht länger an wirtschaftlich notwendigen Umstrukturierungsmaßnahmen oder Sanierungen gehindert werden.
- Vereinheitlichung von Sperrfristen und Erleichterung von Nachweispflichten
- Ermöglichung von steuerneutralen Umwandlungs- und Einbringungsvorgänge in Organschaftsfällen
- Ermöglichung des Verlustübergangs bei typischen Umwandlungen von Kapitalgesellschaften (Verschmelzung, Spaltung und Ausgliederung)
- Aufgabe des Gesamtplangedankens, u. a. bei der Einbringung von Sonderbetriebsvermögen
- Verbesserung und Erweiterung der Konzernklausel im Grunderwerbsteuerrecht
Gewerbesteuerrecht vereinfachen und Administration erleichtern
Die Gewerbesteuer ist eine internationale Besonderheit, die in ihrer gegenwärtigen Form zu erheblichen Herausforderungen führt und das ohnehin komplexe deutsche Steuersystem weiter verkompliziert. Auch die Administration der Gewerbesteuer verursacht bei den Unternehmen und den Kommunen hohen Aufwand, der reduziert werden muss.
- Angleichung der gewerbesteuerlichen Bemessungsgrundlage an die Bemessungs-grundlage der Einkommen- und Körperschaftsteuer
- Vereinfachung der Administration der Gewerbesteuer durch Einführung einer Gewerbesteuer-Clearingstelle bzw. eines „One-Stop-Shops“
- Flächendecke Einführung des digitalen Gewerbesteuerbescheides
Betriebsprüfungen weiter modernisieren und beschleunigen
Effiziente und zeitnahe Betriebsprüfungen entlasten Unternehmen und Finanzverwaltung gleichermaßen, schaffen frühzeitig Rechtssicherheit und führen zu kürzeren Prüfungszeiten sowie effizientere Ressourcennutzung. Erforderlich ist daher eine stärkere Ausrichtung auf risikoorientierte, digitale und prozessorientierte Prüfungen. Steuerkontrollsysteme (Tax CMS) bieten dabei erhebliches Potenzial für Prüfungserleichterungen und eine stärkere Prozessprüfung.
- Beschleunigung von Betriebsprüfungen durch eine risikoorientierte Prüfung, durch Wesentlichkeitsgrenzen und durch eine Vorab-Klärung von realisierten Sachverhalten
- Einführung eines Antragsrechts der Unternehmen für eine „zeitnahe Prüfung“ (§ 4a BpO)
- Abschaffung der E-Bilanz für anschlussgeprüfte Unternehmen (§ 5b EStG)
- Prozessorientierte Prüfungen unter Einbeziehung von Steuerkontrollsystemen (Tax CMS) der Unternehmen
- Klare Abgrenzung der Zuständigkeiten von Landes- und Bundesprüfern sowie von Landesprüfern verschiedener Bundesländer zueinander
- Keine mehrfache Prüfung von Sachverhalten, die in einer Unternehmensgruppe identisch gehandhabt werden
- Sachgerechter Umgang mit Fehlern ohne vorschnelle Weitergabe an die Bußgeld- und Strafsachenstellen
Mehr zu: Tax CMS zur Beschleunigung von steuerlichen Betriebsprüfungen
Kapitel 3 | Digitalisierung und KI ausbauen
Die digitale Transformation des Steuerwesens ist eine zentrale Voraussetzung für einen wettbewerbsfähigen und effizienten Wirtschaftsstandort. Dennoch sind viele steuerliche Prozesse in Deutschland weiterhin durch Medienbrüche, komplexe Datenaustauschanforderungen und fehlende Standardisierung geprägt. Gleichzeitig eröffnet Künstliche Intelligenz neue Möglichkeiten, Routineprozesse zu automatisieren, Ressourcen effizienter einzusetzen und die Qualität steuerlicher Verfahren zu verbessern. Um diese Potenziale zu nutzen, braucht es ein digitaltaugliches Steuerrecht, moderne technische Infrastrukturen und einen verlässlichen Rechtsrahmen für den Einsatz innovativer Technologien.
Steuerrecht und Steuerverwaltung digital zukunftsfest gestalten
Zu den dringend erforderlichen Verbesserungen der steuerlichen Rahmenbedingungen in Deutschland gehört auch die weitere Digitalisierung des Steuerrechts und des Besteuerungsverfahrens. Trotz einiger erfolgreicher Digitalisierungsprojekte und einem IT-aufgeschlossenen Mindset bei vielen Finanzbeamtinnen und -beamten besteht noch immer erheblicher Handlungsbedarf:
- Konsequenter Digitalcheck bei allen steuerlichen Regelungsvorhaben
- Einsatz von digital umsetzbaren, pauschalierenden Steuergesetzen (z. B. zur Vereinfachung von Sachzuwendungen)
- Einführung von maschinenlesbaren Bescheiden mit integriertem Datensatz für alle Steuerarten
- Praxisgerechte Standardisierung von Schnittstellen und Datenaustauschräumen für den Datenaustausch zwischen Unternehmen und Finanzverwaltung
- Umsetzung des „Once-Only-Prinzips” und Registermodernisierung und -vernetzung
KI im Steuerverfahren nutzen
Das Besteuerungsverfahren ist geradezu prädestiniert für den Einsatz von KI, da es auf großen Datenmengen basiert, typischerweise auf standardisierten, strukturierten Prozessen beruht und Berechnungen im Fokus stehen. KI-Einsatzmöglichkeiten, die menschliche Arbeitskraft unterstützen und entlasten, können helfen, dem Fachkräftemangel in Finanzverwaltung und Unternehmen zu begegnen:
- Entwicklung einer langfristigen KI-Strategie auf Seiten der Finanzverwaltung mit konkreten KI-Einsatzmöglichkeiten (z. B. Automatisierung von Routineaufgaben, verbesserte Datenanalyse)
- Aufbau einer souveränen KI-Infrastruktur, die der Sensibilität von Steuerdaten Rechnung trägt
- Ausbau der KI-Kompetenz bei der Aus- und Weiterbildung von Finanzbeamtinnen und -beamten
- Einführung von Regelungen zur Rechtssicherheit für zukünftige KI-basierte Systeme mit Entscheidungsfunktion
- Einführung klarer Dokumentations- und Transparenzregelungen für den Einsatz von KI-Tools durch die Finanzverwaltung (zum Beispiel für eingesetzte Prompts in der Betriebsprüfung).
Mehr zu: Künstliche Intelligenz revolutioniert das Besteuerungsverfahren in Echtzeit
Kapitel 4 | Wettbewerbsfähiges internationales Steuerrecht schaffen
Investitionen werden dort getätigt, wo die Rahmenbedingungen stimmen. Für global tätige Unternehmen zählt zur Attraktivität auch ein im internationalen Vergleich wettbewerbsfähiges Steuersystem. Deutschland belegt im International Tax Competitiveness Index 2024 jedoch nur Platz 18 von 38 (Tax Foundation) – ein Warnsignal. Zudem geraten die steuerpolitischen Rahmenbedingungen in Europa durch geo- und handelspolitische Spannungen weiter unter Druck und leiden seit längerer Zeit unter einer zunehmenden Regulierung und einer immer komplexer werdenden Bürokratie.
Rechtssicherheit und Vereinfachung fördern
Wenn Deutschland im internationalen Wettbewerb bestehen will, müssen jetzt klare Weichen gestellt werden und eine deutliche Reduzierung der hochkomplexen Regelungen des internationalen Steuerrechts. In diesem Zusammenhang sind neben der deutschen Regierung auch die EU-Kommission und die OECD gefragt. Eine stabile und klare steuerliche Umgebung verringert das Streitpotential und verbessert das Investitionsklima für Unternehmen. Rechtssicherheit und Vereinfachung erhöhen die Standortattraktivität und sichern Wachstum, Innovation und Wohlstand in Europa.
In einer globalisierten Wirtschaft müssen Unternehmen langfristige Geschäftsentscheidungen auf der Grundlage vertrauenswürdiger steuerlicher Ergebnisse treffen können. Dies führt zu höheren Steuereinnahmen für die Länder und ermöglicht den Steuerbehörden, sich auf risikoreiche Bereiche zu konzentrieren. Unsicherheit, die aus uneinheitlichen Auslegungen, häufigen Regeländerungen oder undurchsichtiger Verwaltungspraxis entsteht, kann Investitionen hingegen abschrecken.
Die OECD muss hier koordinierend wirken und bewährte Verfahren fördern, um sicherzustellen, dass Steuervorschriften praktikabel, verhältnismäßig und administrierbar sind – insbesondere in Bereichen wie Verrechnungspreise, Betriebsstätten, Compliance mit Säule 2 und Anwendung von Quellensteuern:
- Internationale Verständigungsverfahren wie APAs, MAPs ausweiten
- Nutzung bilateraler Vereinbarungen, die dieselben Transaktionen für mehrere Steuerpflichtige abdecken.
- Ausbau von gemeinsamen Prüfungen der Finanzverwaltungen mehrerer Staaten (Joint Audits) und der multilateralen Bewertung von Sachverhalten (z. B. ICAP und ETACA) mit dem Ziel, Unternehmen mehr Planungssicherheit zu geben
- Nutzung breit vereinbarter und leicht anwendbarer multilateraler Safe-Harbor-Regelungen, um Streitigkeiten zu minimieren und Ausweitung dieses Prinzips auf andere Verrechnungspreisbereiche (Beispiel Amount B)
Mindeststeuer weiter vereinfachen und Wettbewerbsnachteile europäischer Unternehmen verhindern
Nach der G7-Verständigung von Juni 2025 ist die globale Mindeststeuer de facto zu einem vorwiegend europäischen Projekt geworden und das ursprünglich angestrebte globale „Level Playing Field“ wird nicht erreicht. Für die deutschen und europäischen Unternehmen ist die Mindeststeuer eine hoch-komplexe Zusatzbelastung, die zu hohen zusätzlichen Ressourcen und verbleibender Rechtsunsicherheit führt.
- Wettbewerbsnachteile der europäischen Wirtschaft verhindern und die bürokratische Zusatzbelastung der Unternehmen reduzieren.
- Weitere, durchgreifende Vereinfachungen einführen und auf unnötige Daten bei der Vollberechnung verzichten.
Mehr zu: Die globale Mindeststeuer schafft Wettbewerbsnachteile für die europäische Wirtschaft
Bürokratieabbau in Europa entschlossen voranbringen
Um Investitionen zu fördern und den Binnenmarkt Europas zu stärken, müssen Doppelregelungen abgebaut und Widersprüche zwischen den Richtlinien beseitigt werden. Eine intelligentere, besser abgestimmte Steuerpolitik schafft Klarheit für Unternehmen und senkt Bürokratiekosten. Deshalb setzt die Wirtschaft große Hoffnungen in das von der EU-Kommission für das erste Quartal 2026 angekündigte Tax Decluttering-Vorhaben. Es bietet die Chance, steuerliche Hindernisse systematisch abzubauen und bestehende Regelwerke effizienter zu verzahnen. Entscheidend ist, das 25-Prozent-Ziel zur Reduktion von Berichtspflichten konsequent umzusetzen. Das Vorhaben darf nicht durch neue Komplexität, zusätzliche Berichtspflichten oder alternative Rechtsakte verwässert werden.
- Tax Decluttering im Steuerbereich umsetzen
- Evaluierung und Reduzierung von steuerlichen Berichtspflichten um 25 Prozent
- Koordination und Vereinheitlichung von Anti-Missbrauchsregeln
- Abschaffung der Hinzurechnungsbesteuerung bei Geltung der Mindeststeuer
Verbesserung der Anrechenbarkeit ausländischer Quellensteuern
Bei grenzüberschreitenden Tätigkeiten kommt es oftmals zu Doppel- und Übermaßbesteuerung. Insbesondere Quellensteuern auf technische Dienstleistungen und Lizenzen übersteigen oftmals die tatsächliche Gewinnmarge. Gleichzeitig können im Ausland gezahlte Quellensteuern in Deutschland nur begrenzt angerechnet werden, da die Anrechnung auf die Körperschaftsteuer beschränkt ist. Eine Anrechnung auf die Gewerbesteuer ist bislang nicht vorgesehen. Es entstehen vermehrt Anrechnungsüberhänge. Die geplante Absenkung der Körperschaftsteuer bis 2032 verstärkt diese Dynamik, da die Gewerbesteuer im Verhältnis an Bedeutung gewinnt. Eine sachgerechte Ausgestaltung der Anrechnungsvorschriften ist erforderlich, um eine effektive Vermeidung von Doppelbesteuerung sicherzustellen. Erforderlich sind daher:
- Absenkung überhöhter Quellensteuersätze auf ein realistisches Maß.
- Einbeziehung der Gewerbesteuer in die Anrechnung, indem ausländische Quellensteuern künftig auch auf die Gewerbesteuer angerechnet werden können.
Weiterentwicklung der Anrechnungsvorschriften durch
- unbegrenzten Vortrag von Anrechnungsüberhängen,
- Umstellung auf eine Overall-Limitation,
- Beibehaltung des Wahlrechts zum Betriebsausgabenabzug.
Die neue Energiesteuerrichtlinie muss zeitnah verabschiedet werden, um erneuerbare sowie insbesondere CO2-neutrale Energieträger und die notwendige Transformation der Wirtschaft zu unterstützen. Hierzu sollte insbesondere eine dauerhafte verpflichtende Niedrigbesteuerung von Strom und eine verpflichtende Steuerbefreiung von CO2-neutralen Energieträgern während einer Transformationsphase erfolgen.
- Dauerhafte verpflichtende Niedrigbesteuerung von Strom
- Verpflichtende Steuerbefreiung von klimaneutralen Energieträgern
- Befristete Ausnahme für Luft- und Seeverkehr bis Ende 2034
- Steuerfreiheit von Wasserstoff und anderen neuen Technologien
Kapitel 5 | Unternehmen und Arbeitsplätze bei der Unternehmensnachfolge sichern
Mit Blick auf ein erwartetes Urteil des Bundesverfassungsgerichts im Jahr 2026 wird aktuell bereits eine Diskussion zu einer Reform der Erbschaftsteuer- und Schenkungsteuer geführt. Für die grundlegende Reformdiskussion wird das Urteil des Bundesverfassungsgerichts in dem Verfahren über die Verfassungsmäßigkeit der Verschonung von Betriebsvermögen bei der Erbschaftsteuer (1 BvR 804/22) von erheblicher Bedeutung sein.
Erbschaftsteuer praxisgerecht modernisieren
Die Erbschaftsteuer darf die Fortführung von Unternehmen und den Erhalt von Arbeitsplätzen nicht gefährden. Gerade in der aktuellen wirtschaftlichen Situation dürfen notwendige Investitionen in Transformation, Innovation und den Standort Deutschland hierdurch nicht belastet werden. Die Verschonung von Betriebsvermögen ist kein steuerliches Sonderprivileg, sondern ein notwendiges Instrument, um Unternehmensfortführung, Investitionsfähigkeit und Arbeitsplätze im Generationenwechsel zu sichern. Die Erbschaftsteuer darf im unternehmerischen Bereich nicht zur Besteuerung betrieblicher Substanz führen.
- Mit Blick auf eine mögliche Reform muss das Urteil des Bundesverfassungsgerichts in dem Verfahren über die Verfassungsmäßigkeit der Begünstigungen von Betriebsvermögen bei der Erbschaftsteuer abgewartet werden (1 BvR 804/22).
- Der Erhalt der Unternehmen und der Schutz ihrer Arbeitsplätze rechtfertigt auch in Zukunft eine besondere Verschonung von Betriebsvermögen. Dabei muss den familien- und eigentümergeführten Unternehmen des Mittelstands eine besondere Bedeutung zukommen.
Betriebsvermögen realitätsgerecht bewerten
Bei einer Reform der Erbschaft- und Schenkungsteuer sollte die Chance für eine Vereinfachung und Digitalisierung der Erbschaftsteuer sowie die Nachbesserung von Schwachstellen des geltenden Rechts genutzt werden. Auch das Bewertungsrecht muss angepasst werden, um eine Überbewertung des Betriebsvermögens zu verhindern. Eine praxisgerechte Modernisierung der Erbschaft- und Schenkungsteuer verbessert die Rahmenbedingungen für den Mittelstand in Deutschland und dient der internationalen Wettbewerbsfähigkeit des Wirtschaftsstandortes Deutschland.
- Einführung eines unbürokratischen, pauschalen und typisierten Bewertungsabschlags zur Berücksichtigung wertmindernder Faktoren bei der Bewertung familiengeführter Unternehmen
- Anpassung des vereinfachten Ertragswertverfahrens für kleine und mittlere Unternehmen durch eine Reduzierung des überhöhten Kapitalisierungsfaktors
- Einlagen, die durch ein verbundenes Unternehmen erfolgen, sollten bei der Ermittlung der jungen Finanzmittel nicht berücksichtigt werden.
- Gesetzliche Klarstellung, dass bei der Berechnung des schädlichen Verwaltungsvermögens der Ansatz des Verwaltungsvermögens abzüglich der verbundenen Verbindlichkeiten erfolgt.
- Anpassung der Optionsverschonung, sodass ein Nettoansatz des Verwaltungsvermögens erfolgt.